TIRESIA CASE STUDY / 01
Al Forum sull'Intelligenza Artificiale Generativa della Scuola Ispettori e Sovrintendenti della Guardia di Finanza ho proposto una tesi: le piattaforme verticali servono a spostare il valore del professionista dall'esecuzione alla strategia. Un contenzioso durato dieci anni mostra come, e perché la qualità dell'istruttoria riguarda entrambi i lati del tavolo.
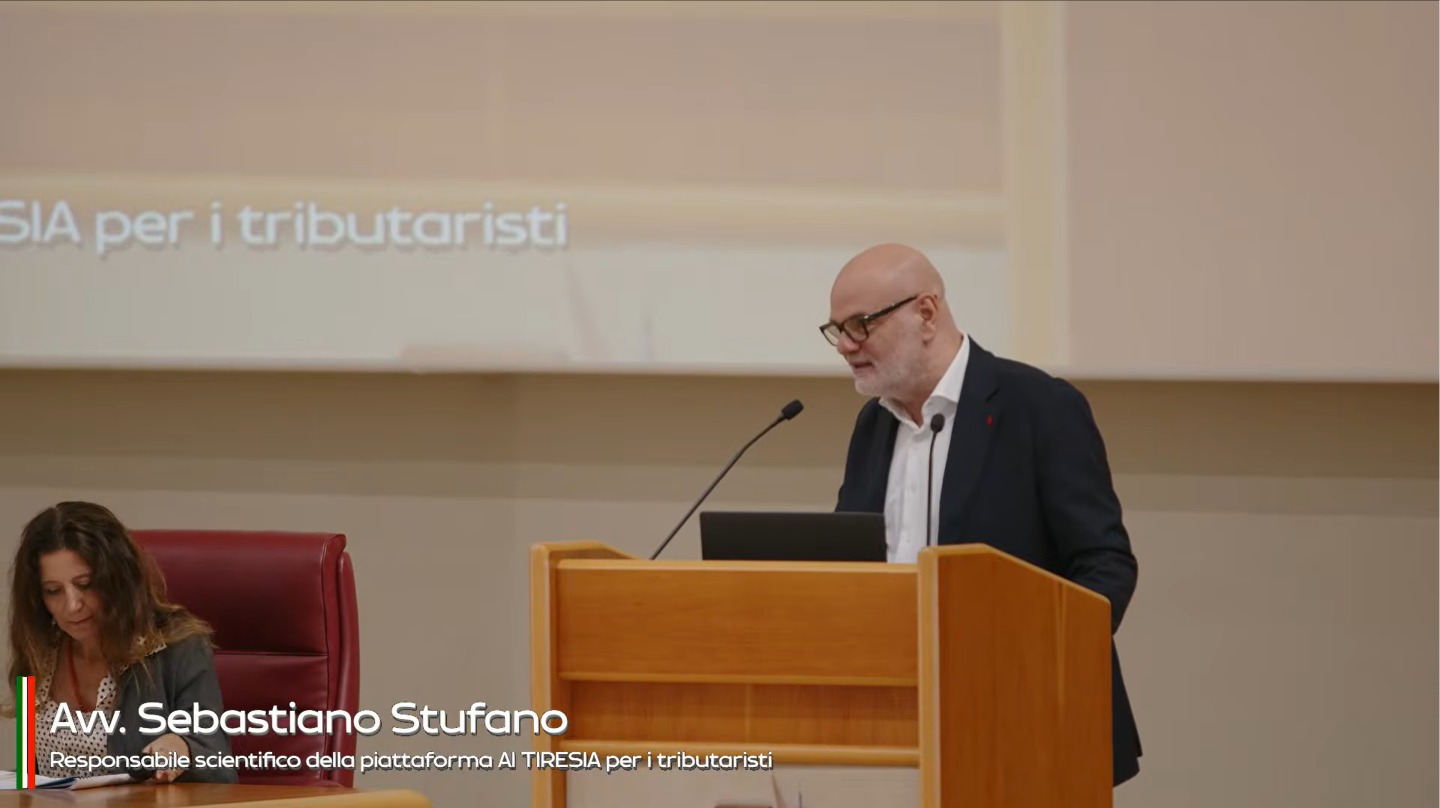
Sebastiano Stufano · Avvocato tributarista, responsabile scientifico di Tiresia
Forum sull’Intelligenza Artificiale Generativa · L’Aquila, 7 ottobre 2026
Testo integrale dell’articolo.
Dieci anni di contenzioso e un fascicolo di oltre 550 pagine: il confronto sistematico tra fatti, prove e argomentazioni nel caso raccontato da Sebastiano Stufano.
La questione. Una sanzione personale di quasi 4,5 milioni di euro per il presunto concorso di una commercialista nelle violazioni dei clienti.
Il lavoro con Tiresia. Confronto delle prove dell’Ufficio, delle difese e delle sentenze penali: violazione per violazione, anno per anno.
L’esito raccontato. Dopo due sconfitte nel merito e l’annullamento con rinvio della Cassazione, la sanzione viene annullata integralmente nel giudizio di rinvio.
Sebastiano Stufano ha presentato questo caso al Forum sull’Intelligenza Artificiale Generativa del 7 ottobre 2026, presso la Scuola Ispettori e Sovrintendenti della Guardia di Finanza a L’Aquila. Al centro dell’intervento, il contributo di Tiresia all’analisi delle prove e al ragionamento professionale.
Corriere della Sera · Economia
9 ottobre 2026
Il resoconto del Forum, con un approfondimento sull’intervento di Sebastiano Stufano, Tiresia e il metodo professionale nel diritto tributario.
Il 7 ottobre la Scuola Ispettori e Sovrintendenti della Guardia di Finanza dell'Aquila ha ospitato il Forum sull'Intelligenza Artificiale Generativa, dedicato a «strategie e sinergie tra settore pubblico e privato nella ricerca, sperimentazione e applicazione delle nuove tecnologie». Il programma metteva nella stessa sala la formazione e l'antifrode della Guardia di Finanza, l'università, l'amministrazione finanziaria, la ricerca industriale, le imprese e la stampa specializzata.
A me era affidato un tema preciso: «Tutela del contribuente e applicazioni di IA nel diritto tributario». Parlarne in quella sede aveva un significato particolare. Chi frequenta la Scuola sta, ogni giorno, dall'altra parte del tavolo rispetto ai miei clienti. Eppure lavoriamo sulla stessa materia prima, fatti, documenti e prove, e abbiamo almeno in teoria lo stesso obiettivo: che la decisione finale sia giusta.
La tesi che ho proposto è semplice da enunciare. Nelle professioni giuridiche l'intelligenza artificiale non è soprattutto una questione di velocità. È una questione di metodo.
Chi ha provato questi strumenti sa che cosa sanno già fare. Trovano una sentenza in pochi secondi, leggono migliaia di pagine in pochi minuti, producono la prima bozza di un atto. Sono capacità importanti, ma rappresentano soltanto l'inizio.
Se ci fermiamo qui avremo professionisti più veloci, non necessariamente professionisti migliori. E nel nostro mestiere la velocità senza qualità ha un nome preciso: l'errore, prodotto più in fretta.
La vera sfida delle piattaforme verticali di nuova generazione è un'altra: contribuire a costruire un nuovo metodo di lavoro del professionista. La fase successiva all'automazione consiste nell'usare l'intelligenza artificiale per elevare sistematicamente la qualità del lavoro. In concreto, significa sottoporre una tesi a stress test; cercarne i punti deboli prima che lo faccia la controparte; simulare scenari alternativi; verificare la coerenza tra fatti, prove e argomentazioni; introdurre elementi di analisi predittiva a supporto delle decisioni.
In altre parole, si tratta di spostare progressivamente il valore professionale dall'esecuzione alla strategia. Il professionista del futuro dovrebbe dedicare sempre meno tempo a essere operatore del processo e sempre più tempo a esserne regista e orchestratore.
Davanti a una platea di ispettori e sovrintendenti ho voluto sottolineare un punto: questo vale per entrambi i lati del tavolo. Un processo verbale che, prima di essere firmato, passa per uno stress test è un atto più solido. Lo stress test dice dove regge, dove la prova è solo indiziaria, dove una frase afferma più di quanto i documenti dimostrino. Un atto così è più difficile da annullare, e più giusto. La qualità dell'istruttoria non è un interesse di parte: è l'interesse di tutti, del contribuente come dell'amministrazione.
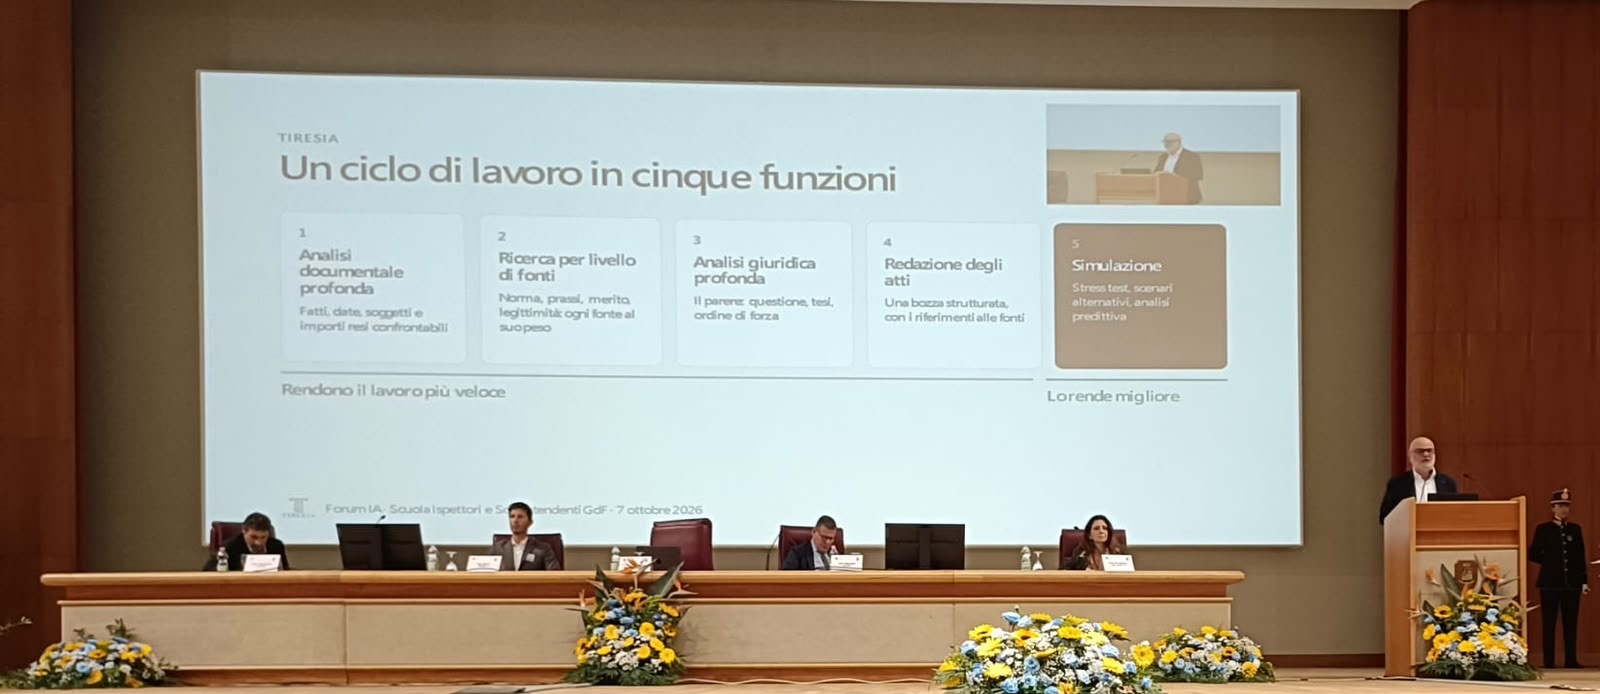
Per rendere concreta la tesi ho mostrato come è costruita Tiresia, la piattaforma verticale per il diritto tributario di cui sono responsabile scientifico. Non è un motore di ricerca con una chat sopra, ma un ciclo di lavoro: cinque funzioni, che corrispondono a cinque momenti del ragionamento di un tributarista. Le prime quattro rendono il lavoro più veloce. La quinta lo rende migliore, ed è quella che cambia il mestiere.
Il percorso va dal documento all'atto. Il fascicolo entra intero, con avvisi, verbali, deduzioni e sentenze, e l'analisi documentale non si limita a riassumerlo: estrae fatti, date, soggetti e importi e li rende confrontabili, un atto con un altro atto, una prova con il fatto che dovrebbe dimostrare. Ogni analisi, ricerca e atto resta in archivio e alimenta il passo successivo.
La ricerca per livello di fonti tiene conto del fatto che norma, prassi, giurisprudenza di merito, Cassazione, Corte costituzionale e Corte di giustizia non pesano allo stesso modo. Una massima di merito non vale una pronuncia delle Sezioni Unite, e il sistema non le confonde. Ogni fonte ha due viste, l'analisi del modello e il testo integrale: il professionista non deve fidarsi della sintesi, può sempre controllare.
L'analisi giuridica profonda costruisce un parere: inquadra la questione, individua le tesi, le ordina per forza, con le fonti di legittimità e di merito sempre a fianco. La redazione degli atti parte dalle analisi e dalle ricerche già svolte e dalle istruzioni del professionista sulla tesi da sviluppare. Il risultato è una bozza strutturata su cui il professionista lavora, non un atto da firmare.
La quinta funzione, la simulazione, è quella su cui stiamo lavorando adesso: stress test della tesi, confronto tra scenari e, in versione sperimentale, analisi predittive sull'esito per corte e per sezione. Su questo ho voluto essere esplicito, proprio per la platea a cui parlavo. La predizione non decide nulla. Un tasso di accoglimento è un dato statistico, non una sentenza. Serve a una cosa sola: a far porre al professionista la domanda giusta. «Perché, in questa sezione, questo tipo di tesi perde? Che cosa manca?»
La seconda parte dell'intervento è stata dedicata a un caso reale, chiuso con una sentenza depositata pochi giorni prima del Forum. Lo racconto in forma anonima.
Una commercialista, con uno studio di un centinaio di clienti, tiene la contabilità di due cooperative. Le cooperative lavorano per un consorzio che, secondo l'accusa, forniva manodopera in modo illecito, mascherandola da appalti. Per l'Agenzia delle Entrate dietro le cooperative c'era, di fatto, un unico imprenditore che aveva evaso le imposte, e la commercialista avrebbe concorso con lui ai sensi dell'articolo 9 del decreto legislativo 472 del 1997. Il risultato è una sanzione personale, a carico della professionista, per violazioni commesse da altri: quasi quattro milioni e mezzo di euro.
Il caso era difficile per tre ragioni. La prima è il confine: dove finisce il lavoro del consulente e dove comincia la partecipazione all'illecito del cliente? La seconda è il doppio binario: in parallelo correva un processo penale, con una condanna in primo grado, poi assoluzioni e prescrizioni in appello e serie questioni sull'utilizzabilità delle prove. La terza è il tempo: dieci anni di contenzioso, due sconfitte nel merito, nel 2017 e nel 2022, poi l'annullamento con rinvio della Cassazione nel 2024. Nel giudizio di rinvio la sanzione è stata annullata per intero.
Il fascicolo comprendeva atti, verbali, deduzioni e due sentenze penali per oltre 550 pagine. Il lavoro fatto con Tiresia è stato uno solo, ma condotto in modo sistematico: mettere ogni prova dell'Ufficio accanto alla violazione che avrebbe dovuto dimostrare. Prova per prova, anno per anno, cooperativa per cooperativa. Lo stesso per le prove della contribuente e per le sentenze penali, capo per capo.
A mano è un lavoro di settimane. Ma soprattutto, a mano, si finisce per scegliere: si guardano le prove più forti e si lasciano le altre. La macchina non sceglie, mette tutto in fila. La scelta, poi, la fa il professionista.
La motivazione della sentenza è istruttiva. Il collegio respinge l'argomento più nuovo, quello sull'efficacia del giudicato penale, e respinge anche la tesi secondo cui il consulente risponde solo se persegue un interesse proprio. Poi rileva l'«inadeguatezza degli elementi di prova offerti dall'Ufficio, soprattutto se comparati con le giustificazioni fornite dalla contribuente». Non basta «il mero fatto di essere tenutario delle scritture contabili»: occorre la prova della consapevolezza e di «un contributo causale» alla realizzazione degli illeciti.
In queste righe c'è il confronto probatorio che la memoria difensiva aveva costruito, e si riduce a due punti. Le prove dell'Ufficio descrivevano un contesto, non le violazioni: cariche in altre società, quote, e-mail con i vertici del consorzio. Nessuna riguardava le diciassette violazioni sanzionate; delle quattordici e-mail citate, undici non toccavano nemmeno le due cooperative, e nessuna dimostrava un nesso causale tra una condotta della professionista e una violazione. Le prove della contribuente, al contrario, documentavano condotte specifiche incompatibili con il concorso: documenti formati dai clienti e registrati dalle dipendenti dello studio, il rifiuto di trasmettere una dichiarazione con costi anomali, la rinuncia all'incarico, l'assoluzione in sede penale proprio per mancanza di un contributo causale.
Ha vinto la verifica di coerenza tra fatti, prove e argomentazioni. Non la tesi più brillante: la più solida.
Che cosa insegna questo caso? Non che la macchina abbia vinto la causa. Tiresia ha letto, confrontato, ordinato, misurato. Ha fatto in giorni ciò che avrebbe richiesto settimane, con un'esaustività che nessuno studio può permettersi a mano su un fascicolo di quelle dimensioni. Ma la domanda iniziale, quella che ha orientato tutto il lavoro, il modello non l'avrebbe posta da solo.
È qui che, paradossalmente, l'intelligenza artificiale rende ancora più importanti alcune qualità profondamente umane. L'intuizione. La capacità di vedere una relazione dove altri vedono due fatti separati. L'associazione di idee. La sensibilità nel capire quale domanda porre, prima ancora di cercarne la risposta. La capacità di immaginare una strategia che il modello, da solo, non avrebbe concepito.
Il regista non suona tutti gli strumenti, ma sa che cosa deve arrivare al pubblico, e quando. La direzione evolutiva delle piattaforme verticali nel diritto tributario, almeno per come la immagino, dovrebbe andare esattamente in questa direzione: non costruire macchine che pensino al posto del professionista, ma sistemi che gli consentano di pensare meglio.
Nello stesso Forum era in programma l'intervento di Alessandro Longo per Agenda Digitale, dedicato a un'intelligenza artificiale la cui ascesa «richiede l'elevazione dell'umano». È la formula giusta anche per il diritto tributario.
Il contribuente è tutelato quando l'atto che lo riguarda è motivato davvero e quando chi lo difende sa dimostrarlo. L'amministrazione è forte quando i suoi atti reggono. Entrambe le cose dipendono dalla stessa qualità: la cura con cui fatti, prove e argomenti vengono messi in relazione. L'intelligenza artificiale può renderla sistematica. Non può sostituirla.
Perché forse la trasformazione più interessante prodotta dall'AI non sarà quella della tecnologia. Sarà quella del professionista che la utilizza.
Il caso mostra il contributo dell’analisi documentale alla costruzione della difesa. Per approfondire il confronto tra prosecuzione della lite e conciliazione, leggi la sezione del metodo dedicata alla simulazione e all’analisi predittiva.
Ogni controversia dipende dai propri fatti e dalle prove disponibili. L’esito descritto non costituisce una promessa di risultato per altri casi.
Studio legale tributario
Avv. Sebastiano Stufano · Ordine degli Avvocati di Milano
Via Maria Teresa 8 · 20123 Milano
P. IVA 12568760966
© 2026 Stufano & Partners · Privacy Policy · Cookie Policy